

可以说,当下出版机构的自营业务,已经基本完成了“开店”的基础建设。
根据开卷数据,截至2026年上半年,在平台电商开设自营店铺的出版社已超过430家,在内容电商平台开店的出版社也已超过300家。自营正在从少数机构的主动探索,变成出版机构的基础能力。一些出版机构的自营销售占比甚至已经超过三成、五成,成为最重要的销售渠道之一。在内容电商平台,头部出版机构的自营销售比例已经出现显著优势,码洋贡献率已经超过六成甚至七成。
当自营体量越来越大,控价、履约、内容运营也重新回到出版机构手中。过去交给渠道解决的问题,如今越来越需要出版机构自己面对。因此,自营不再只是新增的一个销售渠道,它正在倒逼出版机构重新处理与外部渠道的关系。
自营越往深处做,越不像单纯的店铺运营,而更像一次系统性的渠道治理。
内容电商驱动自营成为渠道治理抓手
出版业最早接触自营,基本都是从“开官方店”开始的。
有了天猫旗舰店、京东POP店、拼多多店铺,出版机构可以直接面向读者发货,获得一部分零售差价,也能在重点书上市时有一个自己的销售阵地。这个阶段的自营,更多还是平台电商逻辑下的延伸:渠道是现成的,用户也在平台里,出版社需要做的是把官方店运营起来。
内容电商则成为这一轮出版机构加速布局自营业务的直接动力。
开卷监测数据显示,2025年内容电商渠道销售码洋占比达到40.53%,首次超过平台电商,成为图书零售第一大细分渠道。2026年上半年,内容电商是唯一保持正向增长的渠道。渠道格局变化的背后,是交易链路的重构。以抖音为代表的内容平台,将内容传播、商品推荐和交易全部留在站内完成。因此,店铺被赋予了新的作用。外部内容场里产生的消费需求,需要有渠道承接,出版机构自然越来越希望将流量和订单沉淀到自己的店铺,而不是停留在经销商体系。
今天,一本书可能在达人短视频中被发现,在小红书完成兴趣建立,在直播间促成购买,最终才进入出版机构的店铺成交。官方店铺只是交易终点,真正决定订单归属的,是前端持续的内容生产和分发能力。
这意味着自营的竞争早已不只是店铺运营,而是将过去分散在内容生产端和用户触达端的能力重新整合起来:前端要建账号、做用户触达,后端要持续把图书内容转化成平台、达人和店铺可用的素材。店铺承接交易,账号沉淀用户关系,内容生产决定一本书能不能持续被传播。由此,自营逐渐成为出版机构新的业务支点。
中信出版集团(以下简称“中信出版”)图书发行集团总经理沈家乐将销售业务比作飞轮,“营销应该是销售飞轮踩下的第一步”。过去,营销更多发生在图书上市之后,为销售提供传播支持;如今,营销已经成为销售发生之前的内容组织能力。一本书适合什么表达方式、匹配哪些达人、在哪个平台首发、如何持续生产内容素材,都直接影响最终成交。出版机构的优势仍然是内容,但内容必须被重新组织成平台能够传播、达人能够使用、读者愿意停留的表达。内容竞争正在成为销售竞争的一部分。
中信出版近年来能够快速提升自营能力,一个重要原因就在于发行、营销和内容运营之间的协同不断加强。沈家乐表示,出版社不能把图书交给渠道就结束,而要持续生产可供达人、平台和不同传播场景调用的内容资产,让图书在整个生命周期保持曝光和转化能力。
上海译文出版社(以下简称“译文社”)的实践同样体现了这一变化。2020年,译文社开设首家天猫旗舰店;到2025年,自营销售占比已经达到32%,其中,天猫旗舰店年销售额超3000万元。在巩固平台电商基础后,译文社又陆续布局抖音、小红书、视频号、有赞、快团团等渠道,并将文学展览、读者节、文创产品、特色书店等纳入自营运营体系。译文社党委委员、副社长张顺认为,自营真正重要的,不是把店开起来,而是把内容资源持续转化为可运营的产品,把读者沉淀为长期用户。
内容电商带来的变化,并不是要求每一家出版机构都成为直播机构,而是要求出版机构重新理解销售发生之前的每一个环节。从内容表达、达人合作到用户运营,这些过去分散在编辑、营销、发行之间的工作,正在被重新整合进同一条经营链路,自营也因此成为出版机构重构渠道能力的起点。
自营分销推动出版机构重塑经销商体系
店铺搭建起来后,仅靠官方店已经很难支撑自营继续增长,分销开始成为新的增长空间。官方店铺的自然流量有限,自有账号也难以覆盖所有读者。随着平台流量成本的持续上升,仅依靠店铺和直播已经很难支撑销售规模。越来越多的出版机构开始把达人、书店、博主和中小渠道重新接入自己的销售体系,分销由此成为自营的重要组成部分。
聚水潭、旺店通等数字化工具的成熟,为这种变化提供了基础。通过一件代发和分销系统,出版机构可以统一管理订单、库存、价格、发货和结算,达人、特色书店和中小经销商无须压货即可参与销售,而货盘、价格和履约规则仍掌握在出版机构手中。
一位头部出版公司负责人认为:“自营加分销网络,是现阶段的发展方向。核心不是店铺,而是围绕同一个货盘,把货、价、账统一管理。”这也是自营分销出现的现实基础。直营网店解决的是出版机构自己销售的问题,自营分销解决的,则是如何让更多渠道按照出版机构的规则卖书。
对中小出版机构而言,自营分销首先带来的是经营主动权。过去,中小机构高度依赖少数大客户的铺货能力,一旦市场承压,账期延长、价格失控、库存积压都会迅速传导到出版机构。建立分销体系后,即使不能立刻改变市场地位,至少能够让订单、库存和回款更多掌握在自己手里。
一位中小图书公司负责人对此感受很深:“分销才有价值。入仓以后,很多事情还是别人说了算;分销如果接到自己的系统里,至少货、价、账都能看得见。”在他看来,自营做大并不意味着经销商退出市场,“很多时候,分销才能把市场做大。经销商有经销商的能力,达人有达人的能力,出版机构要把这些力量接到自己的盘子里”。
对头部出版机构来说,自营分销更重要的意义在于重构经销商体系。沈家乐认为,自营并不意味着与传统渠道客户对立,关键是建立更加精细的渠道管理体系。“客户需要更精细化的管理。哪些适合做首发,哪些适合做长销,哪些适合达人分销,哪些承担库存消化,都应该有不同定位。”在沈家乐看来,出版机构既没有必要也很难独自完成所有销售,自营分销真正改变的是渠道关系——出版机构开始按照不同渠道的触达能力重新配置产品,而不是简单按照客户规模分配资源。
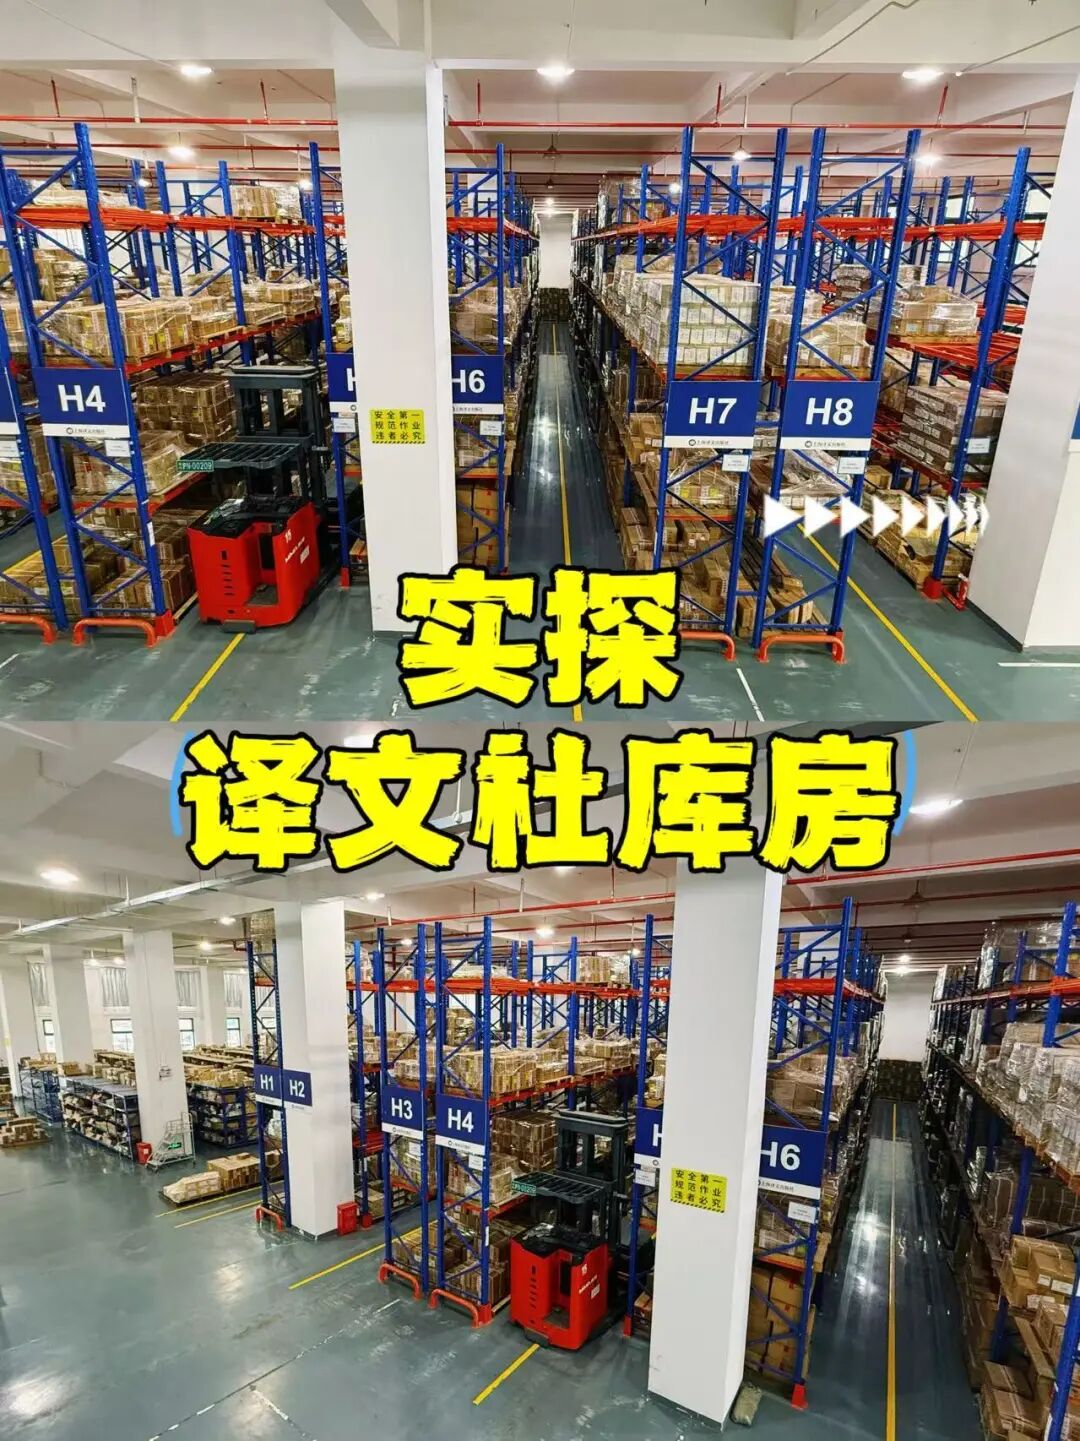
上海译文出版社自营仓库 这种变化正在重新定义渠道价值。分销兴起之后,特色书店、垂类达人、专业账号等体量不大的销售节点,因为拥有精准读者,也能够成为某一类图书的重要销售渠道。
译文社近年来持续推进特色书店计划,目前合作的特色书店已超过300家。2025年上海书展期间,《第二性》邱瑞銮译本礼盒版在161家特色书店同步首发,5000套礼盒3天售罄,并带动该书上市一年累计销售3万套。2026年,译文社又将个人博主和传统ToB客户统一纳入一件代发体系,目前合作伙伴约七成为个人博主,三成为传统渠道客户。张顺认为,特色书店不只是销售终端,更是连接读者的重要节点。
分销纳入自营体系之后,出版机构关注的重点已经从“谁来拿货”转向“谁更适合卖这本书”。达人、书店、平台店铺和传统经销商承担着不同角色,共同服务于同一套货盘和价格体系。真正拉开差距的,也不再是自营占比,而是出版机构组织渠道的能力。
供应链建设成为关键
自营规模越大,订单履约就越会成为现实压力。 过去,出版机构以批销为主,零售履约压力主要由渠道承担;进入自营时代,一本书从仓储、拣配、包装、物流到客服、退换货,都直接影响用户体验和店铺经营。前端看似竞争的是流量,背后真正考验的却是供应链能力。
译文社5年的自营实践,很大一部分都围绕供应链展开。随着自营销售占比提升至32%,渠道从平台电商延伸到兴趣电商、特色书店和自营分销,原有的仓储体系已经难以支撑快速增长的订单。为支撑自营业务增长,译文社先后完成三轮物流体系升级,将自营仓面积从1000平方米扩大到3000平方米,日均出货能力提升至3000单,大促期间可承接近万单,16点前下单的订单可实现当日发出,平均发货时效约6小时。
张顺认为,店铺可以快速搭建,但订单能否及时发出、库存能否准确同步、客服能否及时响应,决定了自营能否真正跑起来。在译文社,自营物流不仅承担履约功能,也成为品牌运营的一部分。包装外箱、随包物料、读者互动都被纳入统一设计,让包裹成为出版社持续触达读者的载体。
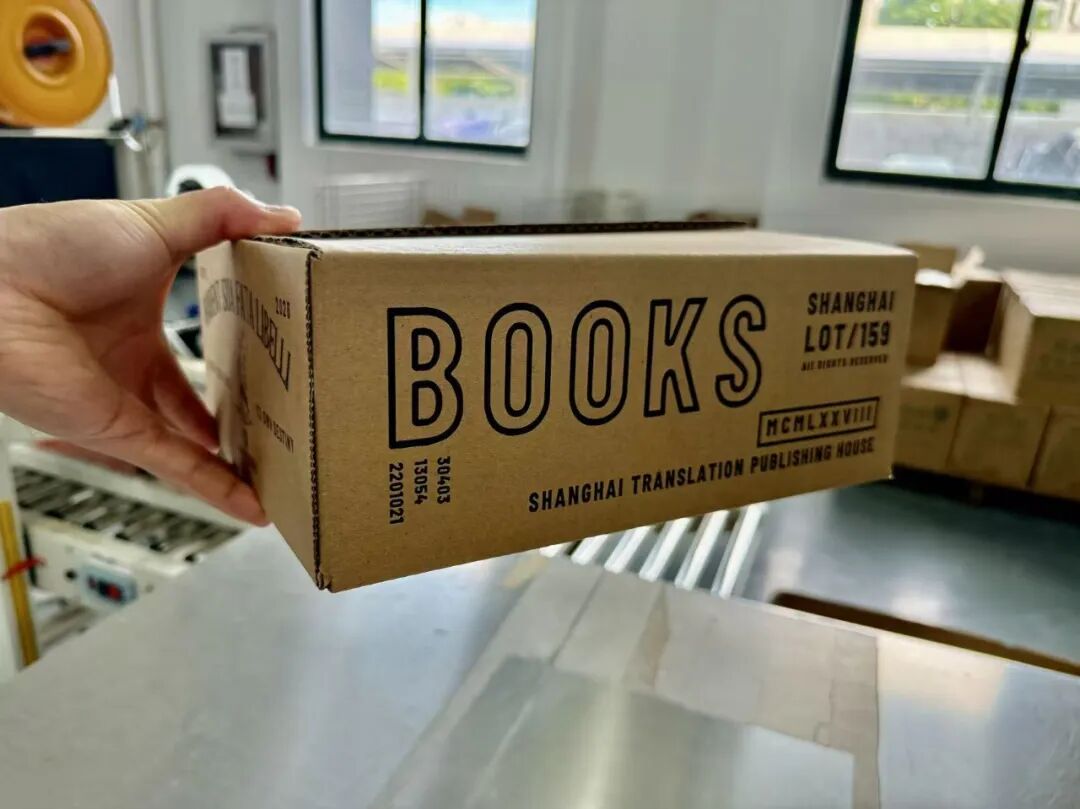
上海译文出版社自营物流物料
更大的变化发生在供应链与生产的衔接。2026年,译文社将原有生产印制部门升级为供应链中心,打通生产、物流和销售环节。以新版《夏洛的网》为例,过去图书从印厂到终端约需20天,如今销售部门在客户下单时便同步提出厂送需求,印刷、物流同步组织,部分图书可由印厂直接配送至门店,全流程缩短至3到5天。供应链开始提前介入销售,而不再只是销售完成后的履约环节。一本书何时加印、库存如何分配、是否厂送、是否预留达人库存,都成为经营决策的一部分。
不过,供应链建设并不意味着所有能力都要自己完成。一位头部出版公司分管发行的副总认为,出版机构没有必要把所有仓配能力都掌握在自己手里,更重要的是建立可控的履约体系。一件代发、云仓、厂送、合作仓配,都可以成为供应链的重要组成部分。出版机构真正需要掌握的,是货盘、订单、价格和履约规则,而不是每一个仓库、每一辆物流车。
张顺则进一步提出了“大自营”的概念。在他看来,自营并不一定意味着订单必须从出版社自己的仓库发出。只要出版社主导内容策划、产品运营和营销组织,联合文轩等合作渠道共同完成零售转化,同样属于自营能力的一部分。自营的关键,不是货一定从哪里发,而是谁主导内容、货盘和经营节奏。
多位受访者都提醒,供应链只是自营的基础能力,而不是竞争优势。一位出版公司的高管认为,如果连仓储、履约和库存管理都做不好,自营很难形成规模;但在供应链效率和成本控制上,平台渠道仍具有明显优势。
对多数出版机构而言,成本仍是最大的现实约束。物流、包装、客服、仓储、运营团队都会带来新增投入。很多机构看到的是零售与批发之间的毛利差,却低估了背后的组织成本。一位中小图书公司负责人坦言,中小机构做自营,前几年的利润往往都会被压低。“供应链、价格体系、运营机制没有建立起来,本质上还是在开店。”他还提到,短视频、投流、店铺运营都需要持续投入,“没有人能拍、能测、能跑品,店开在那里也没用”。
供应链建设最终服务的,不只是发货效率,更是经营效率。当订单、库存、价格、退货等数据能够持续回流,出版机构才能真正看见一本书的生命周期:哪些平台动销更快,哪些达人更有效,哪些产品退货率更高。这些数据重新反馈到编辑、营销和印制环节,也让出版机构能够围绕真实销售调整经营决策。
互为供应商成为可能
当越来越多的出版机构完成自营基建,一个新的变化开始出现,出版机构之间开始互为供应商。
过去,出版机构主要向经销商、平台和书店供货,同业之间更多是版权合作、联合营销或品种互补。随着自营店铺、账号矩阵和供应链逐渐成熟,出版机构既是内容提供者,也开始成为新的销售节点。
这种变化首先来自货盘需求。一家文学出版社的读者,同样可能购买社科、艺术或童书;一家少儿出版社积累的家庭用户,也可能需要教育、心理或成长类产品。当自营店铺逐渐形成稳定流量,仅依靠本社图书已经难以满足持续运营的需求,同行之间围绕读者需求进行供货,成为一种新的选择。
不过,多位受访者都认为,互供的核心并不是扩大SKU,而是扩大读者触达。一位头部出版公司负责人表示,出版机构不会变成新的中盘商,真正能够形成价值的,仍然是精品内容和垂类运营。互供成立的前提,是双方拥有能够匹配的读者群体和内容场景,而不是简单增加更多图书。
新的探索已经出现。据了解,译文社与漓江出版社日前已达成战略合作意向,合作内容已经超出一般意义上的品种互供。双方计划围绕2C仓储代发、联合卖手店、新媒体带货、线下门店陈列和文创开发等板块展开协同。译文社提供成熟的线上自营体系、文学IP和仓储履约能力,漓江出版社则补充漓江书院的线下场景、桂林文旅资源和新媒体账号矩阵。放在自营业务的语境里,这类合作的价值不只在增加可售品种,更在于出版社之间开始共享各自已经建成的渠道能力。自营由此从本社店铺运营,进一步延伸到同行之间的货盘、流量、场景和供应链协作。
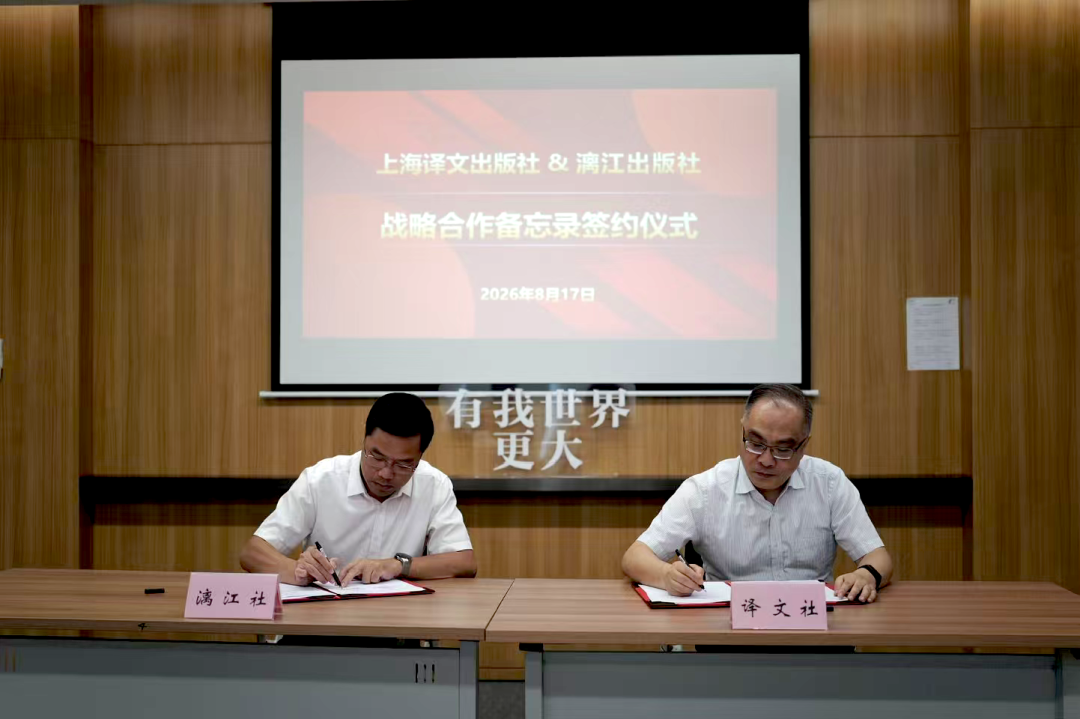
更值得关注的是,新的供应关系正在摆脱过去按规模划分渠道层级的逻辑。
行业里已经出现了新的合作方式。一家中小出版公司,近年来持续分销一家大众出版头部公司的图书,每年给这家大众出版头部公司的销售回款已达数百万元;与此同时,这家中小机构也向另一家头部大众出版企业供货,丰富对方的自营货盘。
同一家出版机构,既可能销售头部机构的产品,也可能成为头部机构的供应商。双方合作的基础,不再是谁规模更大,而是谁拥有更匹配的产品、更精准的读者和更有效的渠道。 出版社之间开始围绕不同能力进行分工,而不是沿着规模重新排序。
对中小机构而言,这是更加稳定、安全的销售出口;对头部机构而言,则能够借助更多专业出版社和垂类产品,丰富自营货盘,提高店铺和内容账号的运营效率。统一订单、统一价格和统一结算,也让双方能够共享销售数据,形成更加透明、高效的合作机制。
一位中小图书公司负责人认为,这样的合作会越来越普遍。
“很多新书现在难卖,达人不一定愿意带,传统电商的销售能力也在变弱,书总要找到销售出口。”这意味着,出版机构之间的合作关系也在发生变化。过去合作更多发生在版权端,如今开始延伸到渠道端和零售端。出版机构之间不再只是彼此竞争,也开始围绕内容、渠道和读者形成新的协作网络。未来,出版机构之间的合作,很可能不会再沿着出版社边界展开,而是围绕读者、内容和运营能力重新组织。拥有优质内容的出版机构,可以借助其他机构成熟的账号和渠道触达更多用户;拥有流量和运营能力的出版机构,则可以通过同行供货丰富产品结构。出版机构之间除了竞争,也开始形成新的渠道协作关系。
对今天的出版机构而言,自营的价值,不只是提高了自营销售占比,更重要的是重新掌握了订单、库存、价格和用户,也重新获得了组织渠道的能力。当出版机构开始既是内容生产者,也是渠道组织者,自营便不再是一项销售业务,而成为出版机构经营方式的一次重构。